尊龙凯时体育每个中国东谈主皆喝了快3杯瑞幸-尊龙凯龙时官网进入网页
发布日期:2026-11-20 04:46 点击次数:175
专题:瑞幸咖啡本心向好意思SEC支付1.8亿好意思元罚金以妥协作秀指控
本文作家 | 远禾
数据撑合手 | 勾股大数据
]article_adlist-->阿谁差点死掉的瑞幸,追想了。
近日,阿布扎比主权钞票基金穆巴达拉投资公司文告,联袂瑞幸控股鼓舞大钲老本,对瑞幸咖啡完成约10亿好意思元的战术少数股权投资。
惩处着约3850亿好意思元资产的穆巴达拉,此前在中国投过SHEIN、买过优时比制药的中枢业务,如今把筹码押在了咖啡上。
照旧也曾阿谁被污水作念空、自曝22亿元财务作秀、从纳斯达克难堪退市的“骗子”,瑞幸。
六年前,瑞幸还在被扫数这个词老本市集千夫所指。
如今,它坐拥3.6万家门店,月均交游客户破损1.13亿,年入近500亿,连中东主权基金皆跑来送钱了。
股价从粉单市集最低谷的1.54好意思元,一齐攀回30好意思元以上,涨幅跨越20倍。

从过街老鼠到老本骄子,瑞幸到底资历了什么?
01
浴火更生
先把时间拨回2020年。
那一年,瑞幸自曝2019年虚增约22亿元收入,股价今夜之间跌去简略,随后从纳斯达克退市,转入粉单市集。
钱治亚、陆正耀等创举团队被清洗出局,郭谨一临危奉命,接任董事长兼CEO。
当时间,实在莫得东谈主征服瑞幸还能翻身。
罚金、诉讼、债务重组,一座座大山压得这家修复仅三年的公司喘不外气。
但瑞幸偏巧活了下来。
2021年,一款生椰拿铁横空出世,全年卖出跨越7000万杯,硬是把瑞幸从绝壁边拽了追想。
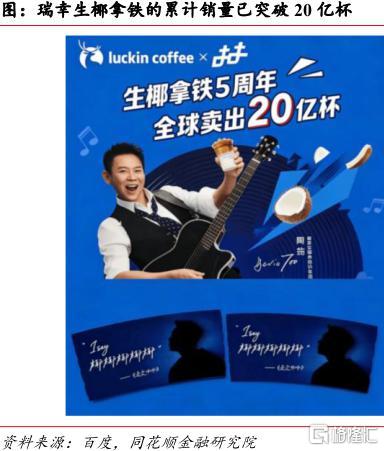
紧接着,椰云拿铁、酱香拿铁一波接一波,瑞幸用一种实在纵脱的居品迭代速率,重新获得了奢靡者的钱包。
2022年2月,瑞幸与好意思国证监会达成1.8亿好意思元妥协,同期完成歇业重整。
2023年10月,提前偿还全部债务。
2024年,成为首批通过PCAOB现场审计的中概股之一。
到了2025年,瑞幸交出了一份令东谈主咋舌的得益单。
全年总净收入492.88亿元,同比增长43%;净利润36亿元,同比增长21.8%。
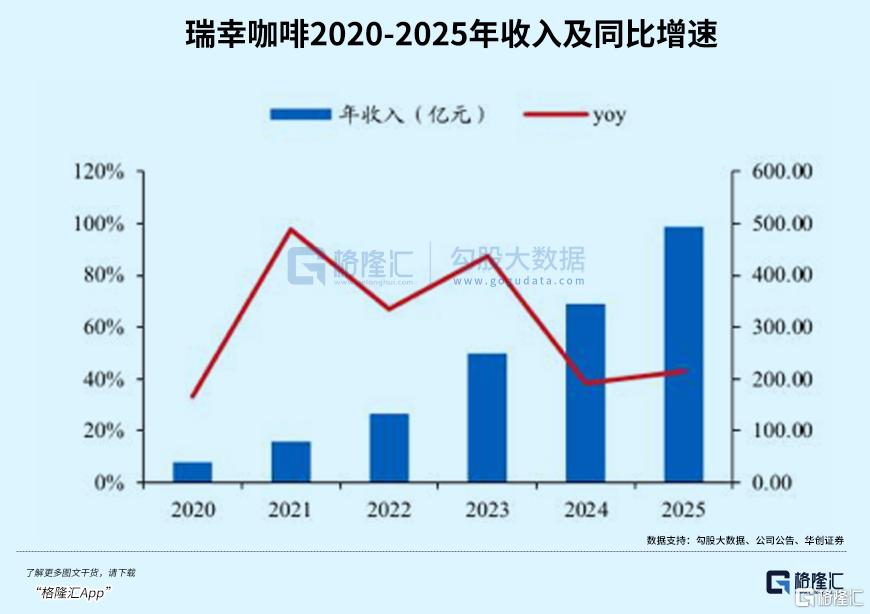
全年现制饮品销量41亿杯,超过于这一年,每个中国东谈主皆喝了快3杯瑞幸。
瑞幸的GAAP贸易利润达到50.73亿元,贸易利润率10.3%。
适度2026年6月30日,瑞幸宇宙门店总和达到36310家,上半年净增跨越5000家。
对比老敌手星巴克,在中国费全心机了二十多年,门店数也不外8000家。
瑞幸用不到十年,就干到了星巴克的四倍多。
不仅如斯,星巴克宇宙门店总和约41000家,若瑞幸看护现时开店节拍,或将很快追平致使反超这位领有半个多世纪历史的宇宙咖啡巨头。
但,故事从来不会唯有光鲜的一面。
领域决骤带来的反作用依然浮现。
2026年第二季度,瑞幸自营门店同店销售额同比下落了5.3%,而上一季度这个数字相似微跌0.1%。
换句话说,新开门店正在稀释老门店的客流,每多开一家店,阁下的老店就少卖少量。
利润详察似承压。
2025年第四季度,瑞幸净利润同比下滑39%至5.18亿元,中枢原因是配送用度大幅激增94.5%。
彼时,外卖大战如鱼似水,奢靡者民风了坐在家里等咖啡,但每一杯外卖咖啡的践约成本皆在蚕食利润。
纵不雅2025年全年,瑞幸配送用度高达68.79亿元,同比激增143.8%。
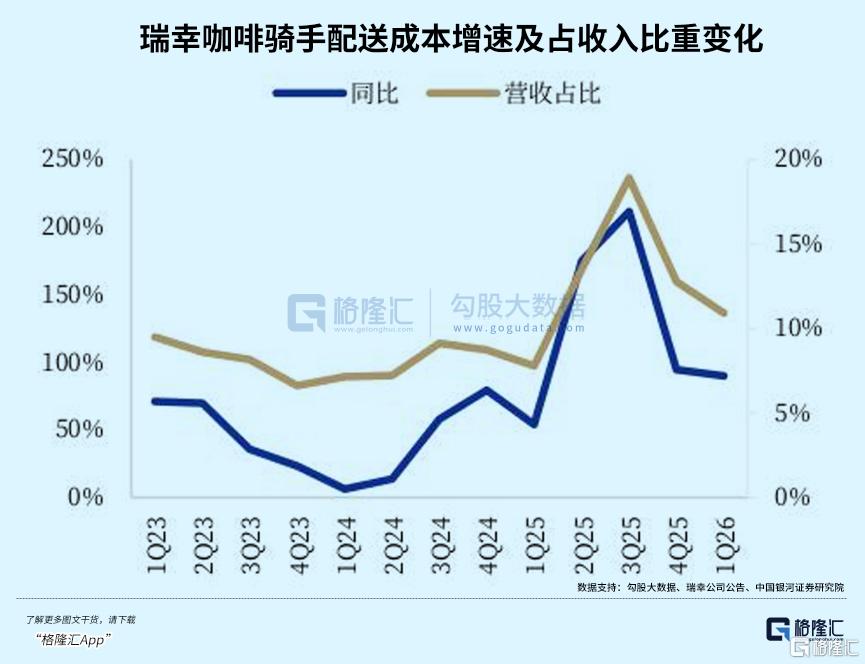
瑞幸CEO郭谨一双此作风也很明晰,外卖践约成本占比过高,单元经济效益欠佳。
不外跟着外卖大战迟缓停歇,瑞幸2026年二季度配送用度同比下落3.1%至16.18亿元,为外卖大战以来初次同比下落,用度率迟缓回落。
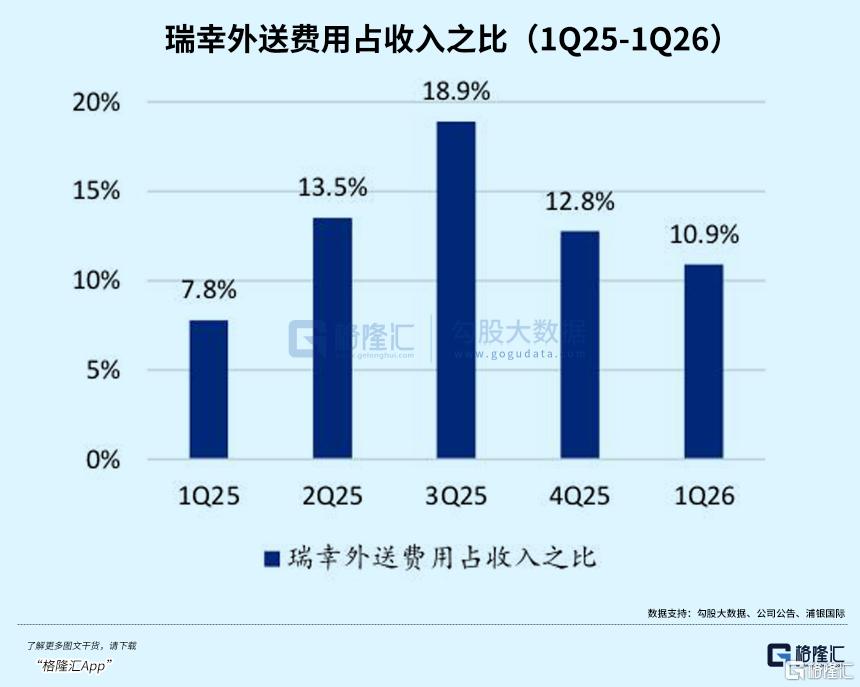
但配送用度的改善,笼罩不了一个更根柢的问题,瑞幸正在靠近的更为惨烈的大乱斗。
02
咖啡茶饮大乱斗
瑞幸的故事,放在扫数这个词咖啡茶饮行业的大配景下看,会愈加耐东谈主寻味。
2026年上半年,国内6家上市茶饮企业共计营收约367.8亿元,同比增长仅9%,归母净利润更是同比下滑约2%。
对比前几年动辄20%以上的增速,扫数这个词行业显然慢了下来。
2025年中国新型茶饮市集领域同比增长5.7%,咖饮市集增速9.6%,均完了此前洞开多年的两位数增长态势。
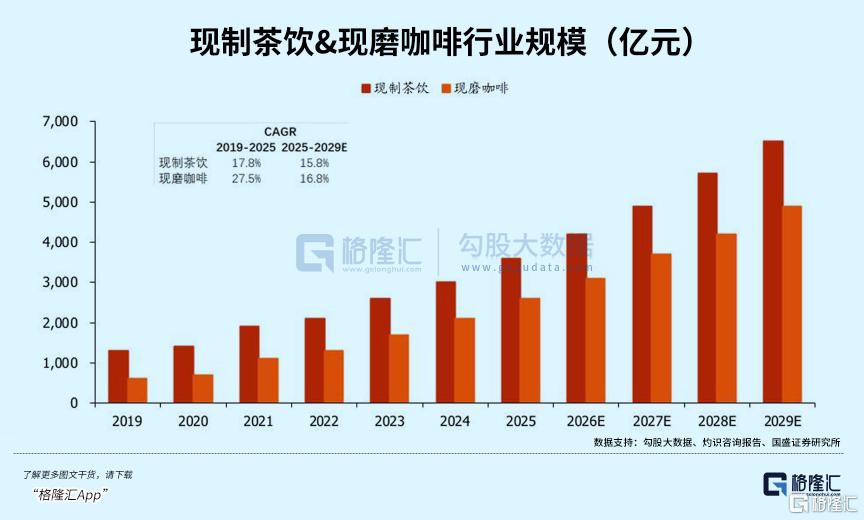
跟着昔日几年高喊的万店目的赓续达成,越来越多新兴品牌迟缓蚕食市集,各大茶饮品牌不谋而合延缓了脚步。
但,慢下来之后若何办?
各大品牌作念出了相似的聘用,那即是跨界。
现如今,奶茶和咖啡的界限正在越来越暗昧。
茶饮品牌冲进咖啡赛谈,咖啡品牌反过来卖茶饮,底本浊泾清渭的两个行业,目下依然透彻搅在了全部。
古茗,是其中最激进的代表。
这家市值超450亿元的茶饮公司文告插足4亿元发力咖啡品类,筹画将咖啡营收占比从10%-15%提高到20%-25%,实在翻倍。
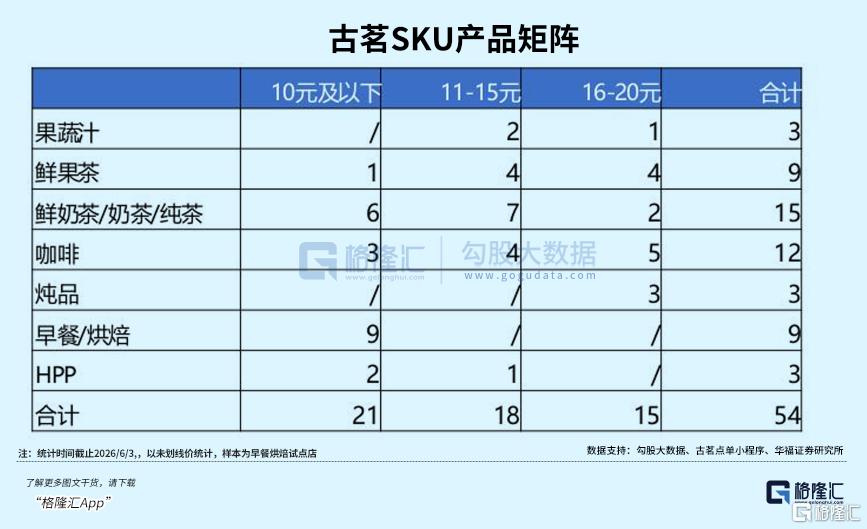
适度2026年6月,古茗约1.35万家门店已配备咖啡机,覆盖率跨越九成。
而恰是咖啡带来的黎明时段的营收,让古茗看护了上半年的增长。
茶百谈、沪上大姨、蜜雪冰城也纷纷跟进。
蜜雪冰城约6000家门店铺设了现磨咖啡机,沪上大姨则有9000多家门店完成咖啡机升级。
蜜雪冰城旗下的红运咖,门店领域依然破损万家,用的照旧蜜雪那套下千里吩咐,廉价、高密度、供应链驱动。
而在咖啡这一侧,瑞幸最大的敌手库迪也没闲着。
目下,库迪的门店数断然达到约1.6万家,覆盖358个城市,是咖啡品牌中覆盖城市最广的。
但2026年上半年,库迪一度90天内关闭门店跨越600家,多数联营商在酬酢媒体上挂出转让信息。
更值得玩味的,是价钱战的风向升沉。
2026岁首,库迪文告间隔全场9.9元不限量的促销,仅保留3-7款居品看护廉价,其余居品还原通例售价,部分中枢单品涨幅达30%-60%。
这场从2023年打到2026年的“9块9大战”,终于驱动落潮了。
但落潮之后,留住的是愈加狂暴的存量竞争。
瑞幸的敌手不仅莫得减少,反而变得更多。
瑞幸,该若何熬过这一场恶战?
03
贵照旧低廉?
回到老本市集的视角,瑞幸的估值一直是个争议话题。
目下,瑞幸的市盈率约为19倍,远低于星巴克的58倍,但高于蜜雪集团的11倍。
如若对标具备国际品牌影响的星巴克,19倍太低廉了,但如若只是按餐饮公司估值,19倍又不算低。
这个数字自己就说明了一个问题,市集并不细则瑞幸是否具备成为国际品牌的后劲。
昔日一年,瑞幸股价大要故步自封,这背后无意即是,市集对其增长故事的兴味正在速即减退。
这也在某种流程上讲解了,为什么时隔多年,穆巴达拉向瑞幸投资了这10亿好意思元。
有一个容易被忽略的细节,这笔交游并非典型的发股募资,而是老股转让。
大钲老本旗下两只老基金的出资东谈主达成退出,穆巴达拉当作新的出资方进入,资金并未流入瑞幸的公司账户。
目下,瑞幸账上现款和短期进款依然达到109亿元,二季度现款净流入26.3亿元,并不缺钱。
那这笔钱,到底要拿来干什么?
市集目下的一些估量,是并购。
大钲老本本年早些时间以4亿好意思元从雀巢手中收购了佳构咖啡品牌蓝瓶咖啡,而瑞幸和大钲此前还曾联手竞购COSTA。
如若瑞幸思要讲一个新的增长故事,比如通过收购高端品牌来掀开佳构咖啡市集,或者通过并购国际观念来加快国际化,这10亿好意思元能够赐与瑞幸充足的弹药。
目下瑞幸国际门店仅223家,占总门店数的0.6%,国际化的空间重大。
而另一个可能的用途,是推动重返好意思国主板上市。
2025年11月,郭谨一曾公开默示瑞幸正积极推动在好意思主板重新上市,尽管官方随后回复称莫得细则的时间表,但这个信号自己依然实足明确。
穆巴达拉的战术入股,碰巧为瑞幸提供了国际老本层面的背书。
一朝重返主板,流动性和估值不时同步提高。
粉单市集日均成交额仅数百万好意思元,大多数好意思股基金和ETF无法参与交游,也清贫期权市集与融资融券机制。
而机构普遍展望,瑞幸重返主板后合理PE有望提高至18-22倍。
04
结语
从北京星河SOHO的第一家门店,到覆盖宇宙3.6万家门店的咖啡帝国,瑞幸这十年的故事,比很多演义皆更戏剧化。
但咖啡这个行业从来不缺戏剧性。
星巴克用了50年教育中国东谈主喝咖啡,瑞幸用了不到10年把咖啡酿成了9块9的雄伟奢靡品。
而下一个十年,无意茶饮会和咖啡透彻会通,喝奶茶的和喝咖啡的东谈主群正在迟缓重合,瑞幸还能否守住如今的地位?
关于瑞幸亏言,如今紧迫的不再是昔日,致使也不是目下,而是它鄙人一个十年里能否络续改写行业规则。
至于瑞幸临了的结局,唯有时间能给出谜底。(全文完)
 海量资讯、精确解读,尽在新浪财经APP
包袱剪辑:张恒星 尊龙凯时体育
